税務法規集

所得税基本通達 60-1(昭和47年以前に贈与等により取得した資産の取得費)

正式名称
所得税基本通達
更新確認日
法令データの確認日

主な内容

適用範囲評価取得費公益信託

要約

昭和47年以前に贈与等で取得した資産の取得費の適用法令および公益信託受託者の取得費の特例

適用条件
昭和47年12月31日以前に贈与、相続、遺贈または低額譲渡により取得した資産が対象
備考
公益信託の受託者が取得した資産については時価による取得とみなす特例あり

所得税基本通達 60-1(昭和47年以前に贈与等により取得した資産の取得費)の条文本文

(昭和47年以前に贈与等により取得した資産の取得費)

60-1 法第60条第1項及び第4項の規定は、昭和48年1月1日以後に贈与、相続若しくは遺贈又は低額譲渡により取得した資産について適用され、昭和47年12月31日以前に贈与、相続若しくは遺贈又は低額譲渡により取得した資産については、所得税法の一部を改正する法律(昭和48年法律第8号)による改正前の所得税法又は旧所得税法(昭和22年法律第27号をいう。)の規定が適用されることに留意する。(昭49直所2-23、令2課資3-7、課個2-18、課法11-4、課審7-9、令8課資3-5、課法11-21、課審7-11改正)

(注) 贈与等の時期に応じ、従前の法律の規定を示すと表4のようになる。

 なお、公益信託に関する法律(令和6年法律第30号)第2条第1項第1号(定義)に規定する公益信託の受託者が贈与又は遺贈(いずれもその信託財産とするためのものに限る。)により取得した資産については、表4にかかわらず、その取得の時の時価に相当する金額により、当該取得の時において取得したものとみなされることに留意する。
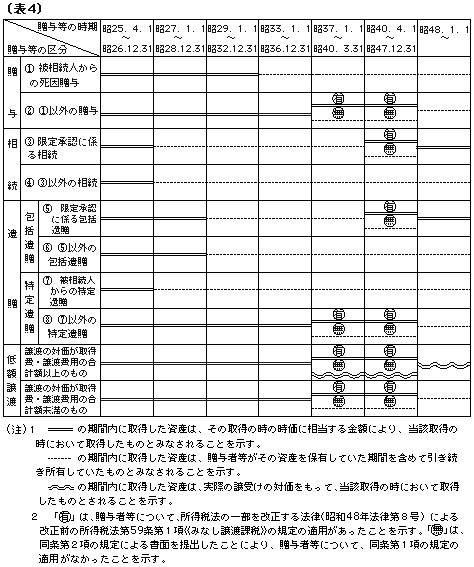
表4 贈与等の時期に応じた、従前の法律の規定

この条文を参照している裁決(0件)

該当する裁決はありません。

改正履歴

以降の改正・変更の履歴を対象としています。

過去
  • 令和六年(2024年)12月18日 施行
    履歴収録基準日
現行
  • 令和八年(2026年)10月14日 施行

改正内容

一例として、一部の改正内容のみを表示しています。

現行
変更後
令和八年(2026年)10月14日 施行
変更前
令和六年(2024年)12月18日 施行

(昭和47年以前に贈与等により取得した資産の取得費)

60-1 法第60条第1項及び第4項の規定は、昭和48年1月1日以後に贈与、相続若しくは遺贈又は低額譲渡により取得した資産について適用され、昭和47年12月31日以前に贈与、相続若しくは遺贈又は低額譲渡により取得した資産については、所得税法の一部を改正する法律(昭和48年法律第8号)による改正前の所得税法又は旧所得税法(昭和22年法律第27号をいう。)の規定が適用されることに留意する。(昭49直所2-23、令2課資3-7、課個2-18、課法11-4、課審7-9、令8課資3-5、課法11-21、課審7-11改正)

更新 ⬅

(昭和47年以前に贈与等により取得した資産の取得費)

60-1 法第60条第1項及び第4項の規定は、昭和48年1月1日以後に贈与、相続若しくは遺贈又は低額譲渡により取得した資産について適用され、昭和47年12月31日以前に贈与、相続若しくは遺贈又は低額譲渡により取得した資産については、所得税法の一部を改正する法律(昭和48年法律第8号)による改正前の所得税法又は旧所得税法(昭和22年法律第27号をいう。)の規定が適用されることに留意する。(昭49直所2-23、令2課資3-7、課個2-18、課法11-4、課審7-9改正)

⬅ 更新

『税務法規集』では、条文相互の参照関係、関連裁決、改正履歴をすべて見やすく閲覧することができます。

税務法規集ですべての参照・裁決・改正履歴を確認する