税務法規集

相続税法基本通達 15-2(法第15条第2項に規定する相続人の数)

正式名称
相続税法基本通達
更新確認日
法令データの確認日

主な内容

計算例示相続人の数特別養子縁組

要約

相続放棄・相続開始以前の死亡・相続権喪失・特別養子縁組に係る法第15条第2項の相続人の数の算定例

適用条件
法第15条第2項の相続人の数を数える場合
備考
設例1(B・C・配偶者が放棄)と設例3(A・B・Cが放棄)は、放棄者を含むA・B・Cと配偶者の4人(設例3の民法上の相続人は父・母・配偶者の3人)。設例2はAを除きB・C・D・Eと配偶者の5人。設例4はA・特別養子B・B以外の養子1人と配偶者の4人。設例5は養子1人・D・Eと配偶者の4人。設例2・5はAの相続開始以前の死亡又は相続権喪失時で、設例4・5の養子1人は特定不要(設例4はC又はD、設例5はB又はC)

相続税法基本通達 15-2(法第15条第2項に規定する相続人の数)の条文本文

(法第15条第2項に規定する相続人の数)

15-2 相続の放棄があった場合等における法第15条第2項に規定する相続人の数について、設例を基に示せば、次のとおりである。(昭38直審(資)4、平元直資2-207改正、平17課資2-4改正)

 設例 1
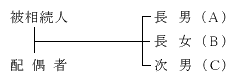
被相続人に、配偶者、子供(A)(B)(C)がいる場合の図

 上記の場合において、(B)、(C)及び配偶者が相続を放棄したときの法第15条第2項に規定する相続人の数は、(A)、(B)、(C)及び配偶者の4人となる。

 設例 2
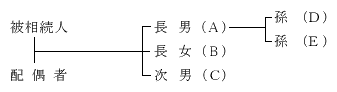
被相続人に、配偶者、子供(A)(B)(C)、孫=Aの息子(D)(E)がいる場合の図

 上記の場合において、相続の開始以前に(A)が死亡したときの法第15条第2項に規定する相続人の数は、(D)及び(E)の被代襲者である(A)は関係なく、(B)、(C)、(D)、(E)及び配偶者の5人となる。また、(A)が相続権を失った者である場合においても同様である。

 設例 3
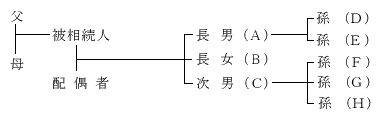
被相続人に、配偶者、子供(A)(B)(C)、孫=Aの子(D)(E)、Cの子(F)(G)(H)がいる場合の図

 上記の場合において、(A)、(B)及び(C)が相続の放棄をしたときにおいては、民法の規定による相続人の数は、父、母及び配偶者の3人であるが、法第15条第2項に規定する相続人の数は、(A)、(B)、(C)及び配偶者の4人となる。

 設例 4
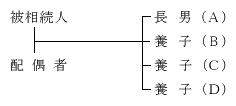
被相続人に、配偶者、子供(A)(B)(C)(D)があり、BCDが特別養子縁組による養子となった者である場合の図

 上記の場合において、(B)が民法第817条の2第1項(特別養子縁組の成立)に規定する特別養子縁組による養子となった者であるときの法第15条第2項に規定する相続人の数は、(A)、(B)、(B)を除く養子1人((C)又は(D)のいずれか1人を特定することを要しないのであるから留意する。)及び配偶者の4人となる。

 設例 5
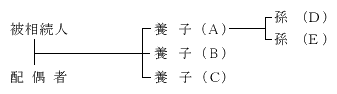
被相続人に、配偶者、子供(A)(B)(C)は皆特別養子縁組による養子となった者であり、孫=Aの息子(D)(E)がいる場合の図

 上記の場合において、相続開始以前に(A)が死亡したときの法第15条第2項に規定する相続人の数は、(D)及び(E)の被代襲者である(A)は関係はなく、養子1人((B)又は(C)のいずれか1人を特定することを要しないのであるから留意する。)、(D)、(E)及び配偶者の4人となる。また、(A)が相続権を失った者である場合においても同様である。

この条文を参照している裁決(0件)

該当する裁決はありません。

改正履歴

以降の改正・変更の履歴を対象としています。

対象となる改正履歴はありません。

『税務法規集』では、条文相互の参照関係、関連裁決、改正履歴をすべて見やすく閲覧することができます。

税務法規集ですべての参照・裁決・改正履歴を確認する