(土石採取業の採石用坑道)
土石採取業における採石用の坑道は、令第48条第1項第3号(減価償却資産の償却の方法)又は第48条の2第1項第3号(減価償却資産の償却の方法)に規定する鉱業用減価償却資産(以下「鉱業用減価償却資産」という。)に該当することに留意する。(昭55年直法2-8「二十四」により追加、平10年課法2-7「八」、平19年課法2-7「六」、令8年課法2-9「七」により改正)
土石採取業における採石用の坑道は、令第48条第1項第3号(減価償却資産の償却の方法)又は第48条の2第1項第3号(減価償却資産の償却の方法)に規定する鉱業用減価償却資産(以下「鉱業用減価償却資産」という。)に該当することに留意する。(昭55年直法2-8「二十四」により追加、平10年課法2-7「八」、平19年課法2-7「六」、令8年課法2-9「七」により改正)
土石又は砂利を採取する目的で取得した土地については、法人がその取得価額のうち土石又は砂利に係る部分につき旧生産高比例法又は生産高比例法に準ずる方法により計算される金額以内の金額を損金の額に算入したときは、これを認める。(平19年課法2-7「六」により改正)
鉱業用減価償却資産、令第13条第8号イ(減価償却資産の範囲)に掲げる鉱業権(以下7-6-7までにおいて「鉱業権」という。)又は貯留権(以下「鉱業用減価償却資産等」という。)に係る旧生産高比例法、生産高比例法又は生産高等比例法による償却限度額は、坑道についてはその坑道ごと、その他の鉱業用減価償却資産については1鉱業所ごと、鉱業権については1鉱区ごと、貯留権については1貯留区域ごとに計算する。(平19年課法2-7「六」、令8年課法2-9「七」により改正)
鉱業用減価償却資産等の償却方法について、旧生産高比例法を旧定額法に変更した場合又は生産高比例法若しくは生産高等比例法を定額法に変更した場合には、その後の償却限度額(令第61条第2項(減価償却資産の償却累積額による償却限度額の特例)の規定による償却限度額を除く。)は、次の(1)に定める取得価額又は残存価額を基礎とし、次の(2)に定める年数に応ずるそれぞれの償却方法に係る償却率により計算するものとする。(平19年課法2-7「六」、令8年課法2-9「七」により改正)
取得価額又は残存価額は、当該減価償却資産の取得の時期に応じて次のイ又はロに定める価額による。
平成19年3月31日以前に取得した減価償却資産 その変更をした事業年度開始の日における帳簿価額を取得価額とみなし、実際の取得価額の10%相当額(鉱業権及び坑道については、零)を残存価額とする。
平成19年4月1日以後に取得した減価償却資産 その変更をした事業年度開始の日における帳簿価額を取得価額とみなす。
耐用年数は、次の資産の区分に応じ、次に定める年数による。
鉱業権(試掘権を除く。)及び坑道 その変更をした事業年度開始の日以後における採掘予定数量を基礎として耐用年数省令第1条第2項第1号、第3号又は第4号(一般の減価償却資産の耐用年数)の規定により、税務署長が認定した年数
貯留権 その変更をした事業年度開始の日以後における注入予定数量を基礎として同項第5号の規定により、税務署長が認定した年数
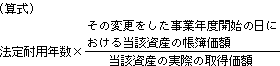
坑道以外の鉱業用減価償却資産 その資産について定められている耐用年数又は次の算式により計算した年数(その年数が2年に満たない場合には、2年)
鉱業用減価償却資産(令第48条の2第1項第3号イ(減価償却資産の償却の方法)に掲げる減価償却資産を除く。)の償却方法について、旧生産高比例法を旧定率法に変更した場合又は生産高比例法を定率法に変更した場合には、その後の償却限度額(令第61条第2項(減価償却資産の償却累積額による償却限度額の特例)の規定による償却限度額を除く。)は、7-4-3(定額法を定率法に変更した場合等の償却限度額の計算)に準じて計算する。(平19年課法2-7「六」、平28年課法2-11「五」、令8年課法2-9「七」により改正)
鉱業用減価償却資産等の償却方法について、旧定額法若しくは旧定率法を旧生産高比例法に変更した場合、定額法若しくは定率法を生産高比例法に変更した場合又は定額法を生産高等比例法に変更した場合には、その後の償却限度額(令第61条第2項(減価償却資産の償却累積額による償却限度額の特例)の規定による償却限度額を除く。)は、当該減価償却資産の取得の時期に応じて次に定める取得価額、残存価額又は残存耐用年数を基礎として計算する。(昭55年直法2-8「二十四」、平19年課法2-7「六」、令8年課法2-9「七」により改正)
平成19年3月31日以前に取得した減価償却資産 その変更をした事業年度開始の日における帳簿価額を取得価額とみなし、実際の取得価額の10%相当額(鉱業権及び坑道については、零)を残存価額として当該減価償却資産の残存耐用年数(当該減価償却資産の属する鉱区の当該変更をした事業年度開始の日以後における採掘予定年数がその残存耐用年数より短い場合には、当該鉱区の当該採掘予定年数)を基礎とする。
平成19年4月1日以後に取得した減価償却資産 その変更をした事業年度開始の日における帳簿価額を取得価額とみなし、当該減価償却資産の残存耐用年数(当該減価償却資産の属する鉱区又は貯留区域の当該変更をした事業年度開始の日以後における採掘予定年数又は注入予定年数がその残存耐用年数より短い場合には、当該鉱区又は貯留区域の当該採掘予定年数又は注入予定年数)を基礎とする。