No.1266 公益社団法人等に寄附をしたとき
No.1266 公益社団法人等に寄附をしたとき
[令和8年4月1日現在法令等]
対象税目
所得税
概要
個人が支払った特定寄附金のうち、次の(1)から(3)までに掲げる法人等(以下「公益社団法人等」といいます。)に対する寄附金については、支払った年分の所得控除として寄附金控除の適用を受けるか、または次の算式で計算した金額(その年分の所得税額の25パーセント相当額を限度とします。)について税額控除(以下「公益社団法人等寄附金特別控除」といいます。)の適用を受けるか、いずれかを選択することができます。
なお、個人が支払った特定寄附金については、コード1150「一定の寄附金を支払ったとき(寄附金控除)」の「特定寄附金の範囲」を参照してください。
控除の対象となる寄附金
(1) 次に掲げる法人(※)に対する寄附金
イ 公益社団法人および公益財団法人
ロ 私立学校法第3条に規定する学校法人および同法の規定により専修学校または各種学校の設置のみを目的として設立された法人
ハ 社会福祉法人
ニ 更生保護法人
(2) 次に掲げる法人(※)に対する寄附金のうち、学生に対する修学の支援のための事業に充てられることが確実であるもの
イ 国立大学法人
ロ 公立大学法人
ハ 独立行政法人国立高等専門学校機構および独立行政法人日本学生支援機構
(3) 次に掲げる法人(※)に対する寄附金のうち、学生または不安定な雇用状態にある研究者に対するこれらの者が行う研究への助成または研究者としての能力の向上のための事業に充てられることが確実なもの
イ 国立大学法人および大学共同利用機関法人
ロ 公立大学法人
ハ 独立行政法人国立高等専門学校機構
(※)その運営組織および事業活動が適正であることならびに市民から支援を受けていることにつき一定の要件を満たすものに限ります。
計算方法・計算式
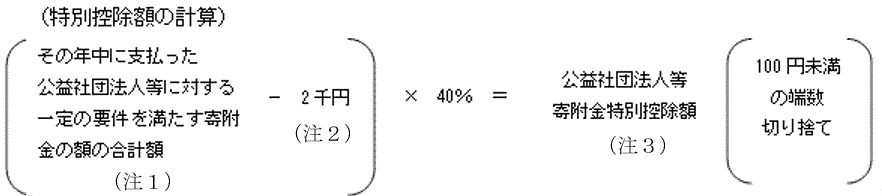
(注1) 「その年中に支払った公益社団法人等に対する寄附金の額の合計額」については、その年分の総所得金額等の40パーセント相当額が限度とされます。
ただし、寄附金控除の適用を受ける特定寄附金の額がある場合で、公益社団法人等に対する寄附金の額の合計額にその特定寄附金の額の合計額を加算した金額がその年分の総所得金額等の40パーセント相当額を超えるときは、その40パーセント相当額からその特定寄附金の額の合計額を控除した残額とされます。
(注2) 「2千円」については、特定寄附金の額がある場合には2,000円からその特定寄附金の合計額を控除した残額とされます。
(注3) 特別控除額は、所得税の25パーセント相当額(100円未満の端数があれば切り捨てます。)が控除限度額となります。
公益社団法人等寄附金特別控除の対象となる公益社団法人等
公益社団法人等寄附金特別控除の対象となる公益社団法人等は、次の1から4までに掲げる所轄官庁等のサイトで確認できます。
1 公益社団法人および公益財団法人
国・都道府県公式公益法人行政総合サイト「公益法人information」
2 社会福祉法人(厚生労働省所管法人)
3 更生保護法人
4 国立大学法人
対象者または対象物
公益社団法人等に対して寄附をした方
手続き
申告等の方法
公益社団法人等寄附金特別控除を受けるための手続については、次のとおりです。
この税額控除を受ける場合は、確定申告書に控除を受ける金額についてその控除に関する記載があり、かつ、「公益社団法人等寄附金特別控除額の計算明細書」および次の書類を確定申告書に添付する必要があります。
(1)寄附金を受領した法人の名称、寄附金の額、寄附金を受領した旨および受領年月日のほか、次に掲げる公益社団法人等の区分によりそれぞれ次に掲げる旨を証する書類(寄附者の住所、氏名が記載されたもので、電磁的記録印刷書面を含みます。)
イ「控除の対象となる寄附金」(1)に掲げる法人
その法人の主たる目的である業務に関連するものである旨
ロ「控除の対象となる寄附金」(2)に掲げる法人
その法人の行う学生に対する修学の支援のための事業に充てられるものである旨
ハ「控除の対象となる寄附金」(3)に掲げる法人
その法人の行う学生または不安定な雇用状態にある研究者に対するこれらの者が行う研究への助成または研究者としての能力の向上のための事業に充てられるものである旨
(2)次に掲げる公益社団法人等の区分に応じそれぞれ次に掲げる書類の写しとして公益社団法人等から交付を受けたもの(電磁的記録印刷書面を含みます。)
イ上記(1)イに掲げる法人
その法人がこの制度を適用することができる公益社団法人等であることを所轄庁等が証する書類(その寄附金を支出する日以前5年以内に発行されたものに限ります。)
ロ上記(1)ロおよびハに掲げる法人
上記イに掲げる書類およびその寄附金がこの制度を適用することができるものであることにつき所轄庁等が確認したものであることを証する書類(その寄附金を支出する日の属する年の1月1日に発行されたものに限ります。)
e-Tax(電子申告)で確定申告する場合については、コードNo.1904「給与所得者と電子申告」をご覧ください。
申告先等
所轄税務署
根拠法令等
措法41の18の3、措令26の28の2、措規19の10の5、平成29年国税庁告示10号
関連リンク
◆パンフレット・手引き
◆各種様式
画面の案内に沿って金額等を入力することによりご自宅等で確定申告書等の作成・提出ができます。
必要な付表や明細書も、入力することで自動的に作成されます。
◆関連する質疑応答事例《所得税》
◆災害関係
東日本大震災により被害を受けた場合等の税金の取扱いについて関連コード
- 1150 一定の寄附金を支払ったとき(寄附金控除)
- 1260 政党等寄附金特別控除
- 1263 認定NPO法人に寄附をしたとき
【 税務法規集に掲載する法令等の情報に関する注意事項 】
- 本サービスは、デジタル庁が管理するe-Gov法令検索のデータ、国税庁がホームページを通じて提供する通達等の情報および国税不服審判所の公表裁決事例・裁決要旨を利用しています。
- 法律の専門家が分類・整理した情報を元に、プログラムで自動的に法令等を解析し、関連する情報を統合的に閲覧できるように再編集していますが法令等の内容については、明白な誤りや文字種の統一などの形式的な点を除き、変更しておりません。
- 各法令等の施行日等の情報は法令等の名称の横にある マークのボタンからご覧いただけます。また、当該法令の元データにもその情報表示部分からアクセスすることができます。
- 本サービスの提供者は、デジタル庁および国税庁とは関係がなく、またこれらの機関を代表するものでもありません。
- 本サービスの提供者は、表示される情報に誤りがないように努めていますが、利用者による本サービスの利用に関する結果に対して一切の責任を負いません。